做了20年科技制造研究,我越来越坚信一个道理:真正的卡脖子,从来都不是那些最显眼的大家伙,而是藏在产业链最底层、看起来毫不起眼的小材料。
最近AI算力炒得沸沸扬扬,大家都在聊芯片、先进封装、光模块,却很少有人注意到,支撑高端显示和先进封装的核心基础材料——玻璃基板,正在悄悄完成一场从0到1的国产突破。
别小看这片薄薄的玻璃,它卡了我们整整三十年。从最开始完全依赖进口,被美日企业拿捏定价权,到现在高世代产线遍地开花,半导体封装用的高端玻璃也开始送样验证,2026年更是被业内称为“玻璃基板商业化元年”。
但我今天要先泼盆冷水:别看现在市场上玻璃基板概念炒得火热,真正有核心技术、能量产、能和海外巨头掰手腕的,国内满打满算就两家龙头。剩下的要么是蹭概念,要么还在实验室阶段,离真正的商业化落地十万八千里。
今天我就把这个赛道给你扒透:玻璃基板到底是什么?门槛高到什么程度?全球格局是什么样?国内这两家龙头到底强在哪?风险又在哪?看完你就明白,为什么说这是一个真正从0到1的黄金赛道,为什么真正值得长期关注的只有这两家。
一、为什么玻璃基板突然成了“从0到1”的黄金赛道?
很多人对玻璃基板的认知,还停留在“电视屏幕的那层玻璃”。这么说也没错,但太片面了。简单讲,玻璃基板就是电子信息产业的“万能底板”——显示面板的像素、半导体封装的电路、光伏电池的镀层,全都要做在这片玻璃上。它的平整度、纯度、热稳定性,直接决定了终端产品的性能和良率。
这片玻璃之所以突然在2026年站到风口上,核心是两大需求赛道共振,把行业从“平稳增长”直接推到了“爆发前夜”。
第一个驱动:传统显示升级,高世代基板需求持续扩容
先看我们熟悉的显示领域。现在电视越做越大,75英寸、85英寸甚至100英寸已经成了主流,OLED柔性屏也在快速渗透。大尺寸面板必须对应高世代玻璃基板,世代越高,玻璃尺寸越大,切割效率越高,成本越低。
给大家看组最新数据:2026年国内75英寸以上电视的渗透率会升到42.6%,商用显示、数字标牌、教育白板这些新场景也在拉需求。其中OLED用基板玻璃的增速最快,2026年国内需求量预计达到4860万平方米,同比增长28.7%,占整体基板玻璃出货面积的比重,会从2025年的14.2%提升到18.9%。
整个国内市场的盘子也在稳步扩大:2025年中国玻璃基板行业市场规模是371亿元,同比增长5.41%;2026年预计会到392亿元,两年复合增长率5.72%。别看增速好像不算特别夸张,但这是在中低端产能已经基本国产化的基础上,增长全靠高端产品拉动,含金量非常高。
第二个驱动:AI算力倒逼先进封装,半导体玻璃成了新刚需
这才是真正的增量爆发点,也是“从0到1”的核心所在。
AI芯片的算力越来越强,封装里的布线越来越密,传统的硅基中介层已经快摸到物理极限了——带宽不够、散热差、成本高,尤其是HBM堆叠的先进封装,硅基材料的短板越来越明显。这时候,TGV玻璃通孔基板站了出来。
学术实测数据摆在这里:TGV中介层的3分贝带宽超过110千兆赫兹,而传统硅通孔只有67千兆赫兹,性能提升不是一星半点。而且玻璃的热膨胀系数和硅更匹配,绝缘性更好,成本还更低,几乎是为先进封装量身定做的材料。
所以全球产业链都在往玻璃基板上转:台积电推出CoWoS升级的CoPoS方案,2027年小批量试产;英特尔的新一代至强处理器已经用上玻璃基板;三星也建了试验产线,锁定2027年量产。三大巨头节奏第一次同步,2026年也就成了公认的“半导体玻璃基板商业化元年”。
这个赛道的增速有多夸张?给大家算笔账:2025年全球玻璃基板总市场是120亿美元,其中显示类占85%,半导体封装只占15%;但多家机构预测,2026到2030年,半导体封装玻璃基板的年复合增长率会超过40%,是整个行业增速的两倍还多。到2030年,全球玻璃基板总规模会突破250亿美元,半导体部分的占比会翻一倍还多。
残酷的现实:高端市场被美日绝对垄断,国产替代空间巨大
需求爆发是好事,但我们不得不面对一个现实:高端玻璃基板的市场,长期被美日企业牢牢攥在手里。
显示领域,美国康宁、日本旭硝子、电气硝子三家企业,垄断了全球88%的市场份额,尤其是G8.5以上的高世代基板,以前基本是他们说涨价就涨价,国内面板厂没有任何议价权。
半导体封装领域更夸张,康宁一家就独占了高端市场70%以上的份额,尤其是英伟达HBM封装用的玻璃基板,几乎全是康宁供货,是妥妥的卡脖子环节。
反观国内,经过十几年的追赶,中低端玻璃基板的国产化率已经到了42%,基本实现自主可控。但一到高端领域,不管是超高世代显示玻璃,还是半导体TGV玻璃,国产化率都不足12%,核心设备、高纯材料还长期依赖进口。
一边是需求爆发,一边是卡脖子现状,再加上国家“十五五”新材料专项规划明确把高端半导体封装玻璃基板、超高世代显示玻璃列入重点攻关目录,大基金二期累计投入超320亿撬动社会资本攻坚——政策、产业、需求三重共振,玻璃基板这个赛道,想不爆发都难。
二、别不信,这片玻璃的技术门槛,比你想象的高10倍
很多人会说:不就是一片玻璃吗?我们连航母都能造,还造不好一片玻璃?
我之前去参观过国内一条G8.5产线,听完之后彻底改变了认知。玻璃基板这个行业,是典型的“材料+设备+工艺”三重壁垒叠加,还有超长的认证周期,没有十年以上的积累,连入门的资格都没有。
第一重壁垒:料方——玻璃的“配方”,是最高级的商业机密
你没看错,玻璃的核心技术首先是配方。不同的化学组成,决定了玻璃的热膨胀系数、强度、透光率、平整度这些关键性能,差一个百分点的成分,性能就天差地别。
国外巨头的料方都是专利封锁的,而且核心成分从不对外公开。国内企业要做,只能自己从零开始试,上千次、上万次地调配、测试,才能找到符合要求的配方。
比如彩虹股份的616料方,就是团队花了好几年时间,做了上千次试验才搞出来的,和康宁的专利配方有本质区别。这也是为什么2026年康宁在美国发起337专利调查,最后彩虹能胜诉的核心原因——我们的技术是自己的,不是抄的。
第二重壁垒:设备——整条产线全是定制化,有钱都买不到
料方搞定了,还得有能把玻璃做出来的设备。玻璃基板的生产设备,从窑炉到铂金通道,再到成型设备、检测设备,全都是非标准定制,国外对我们长期禁运,有钱都买不到最先进的。
就说窑炉,高世代玻璃基板的窑炉,一旦点火就要连续运行5-8年不能停,中途停一次,光冷炉重启的损失就有几千万。窑炉的温度控制要精确到1度以内,电极设计、燃烧系统全是学问。国内团队为了搞定高质量熔化,专门开发了沿中心线对称布置“半圆形表面”电极的窑炉,还有全氧燃烧电助熔控制系统,才把这个坎迈过去。
还有铂金通道,就是玻璃液从窑炉到成型机之间的那段管道,要承担澄清、冷却、搅拌、均化、供料五大功能,用来解决玻璃里的气泡、条纹、杂质这些微缺陷。以前我们做不出来,只能进口,一根就要几个亿。后来国内企业发明了“五仓型”铂金通道,才实现了自主可控,光这一项就节省了大量成本。第三重壁垒:工艺——良率是生命线,差一微米都不行
有配方有设备,也不一定能做出合格的产品,工艺才是最后一道鬼门关。
就拿G8.5的玻璃基板来说,尺寸大概2.2米宽、2.5米长,厚度只有0.5毫米,相当于两张A4纸那么薄。要求整个板面的平整度误差不超过几十纳米,也就是头发丝直径的千分之一,上面不能有一个肉眼看不见的气泡、划痕、灰尘,否则就是废品。
我参观的时候,产线工作人员跟我说,车间的洁净度比手术室还要高好几个等级,就是为了防止灰尘落到玻璃上。刚投产的时候,良率连50%都不到,生产十片废五片,根本赚不到钱。团队没日没夜地调参数、改工艺,花了好几年才把良率稳定到92%以上,达到国际先进水平。
给大家一个最直观的对比:2020年的时候,进口一片G8.5玻璃基板要1200多块,而且人家说涨价就涨价,你没得选。现在国产的量产后,一片只要300块左右,直接打了二五折。光这一项,每年就能给国内面板行业节省几百亿成本,最后惠及的就是我们普通消费者——电视、显示器的价格能打下来,核心原因之一就是上游材料国产化了。
第四重壁垒:认证——客户黏性极强,先发优势就是护城河
就算你产品做出来了,性能达标了,也不一定能卖出去。下游面板厂、晶圆厂的供应商认证,周期特别长,显示领域一般2-3年,半导体领域更是要3-5年。
认证过程非常复杂,要经过小批量测试、中批量验证、全流程适配,还要和客户的产线磨合,稍有不合格就被打回去。但一旦通过认证,进入了供应商体系,客户就不会轻易更换,因为换供应商的成本太高了,风险也大。
这就意味着,先进入的企业,会有非常强的先发优势,后来者很难抢市场。这也是为什么我说,真正值得期待的企业不多,因为很多企业连认证的门都还没摸到。
三、国内真正能打的两家龙头,各有各的护城河
讲完行业,再回到大家最关心的问题:国内这么多做玻璃基板的企业,为什么说真正值得期待的只有两家?
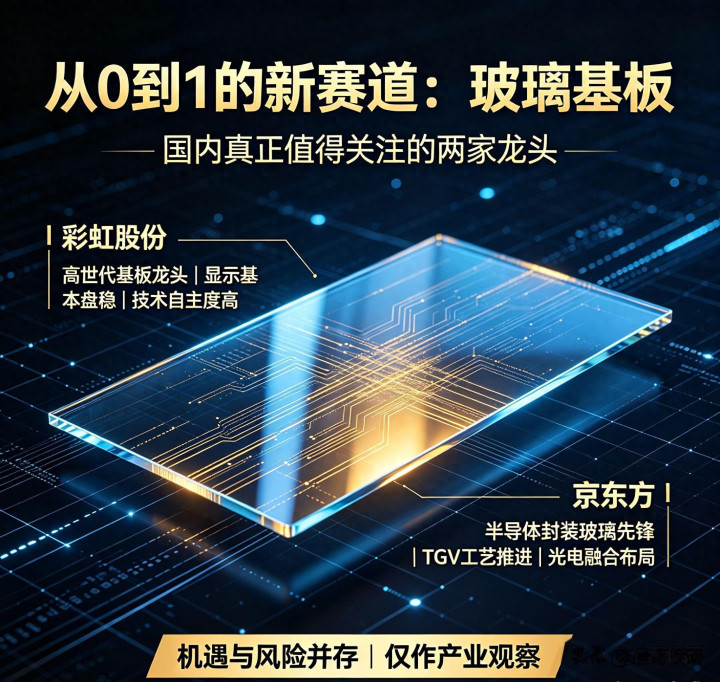
因为这个赛道太吃积累了,技术、产能、客户、资金,缺一样都不行。我筛选了一圈,真正有核心技术、有量产能力、有清晰的新赛道布局,能和海外巨头正面竞争的,目前就两家:彩虹股份和京东方。
一家是存量市场的绝对龙头,稳扎稳打,基本盘牢不可破;一家是增量市场的先锋,跨界破局,瞄准最高端的半导体新赛道。
第一家:彩虹股份——高世代基板之王,从跟跑到领跑的国产标杆
如果说国内玻璃基板行业有一个“压舱石”,那一定是彩虹股份。它是国内最早做玻璃基板的企业之一,也是全球第五家掌握溢流法全套生产技术的企业,实打实的行业标杆。
先看行业地位:在国内G8.5+高世代玻璃基板市场,彩虹的市占率超过30%,稳稳排在第一;全球市占率大概10%,排在第五位,也是国内唯一能量产G10代线基板的企业。这个地位,是靠十几年实打实的技术积累拼出来的,不是靠概念炒出来的。
再看产能和业绩:彩虹在合肥和咸阳有两大生产基地,布局了10条G8.5+产线,单座窑炉的单日产能就能达到1.8万片。2025年全年,公司生产基板玻璃749万片,销售694万片,基本是满产满销的状态,下游客户全是京东方、TCL、华星光电、惠科这些头部面板厂,订单非常稳定。
很多人不知道,彩虹能走到今天有多不容易。十几年前,国内高世代基板完全依赖进口,康宁垄断市场,想卖多少钱就卖多少钱。彩虹憋着一股劲搞自主研发,从料方到设备再到工艺,一点点啃硬骨头,终于在2020年实现了G8.5+基板玻璃的国产化,彻底打破了国外的垄断。
技术硬实力这块,彩虹也不含糊。公司有一个300多人的专业研发团队,还有国内唯一的平板显示玻璃工艺技术国家工程研究中心。2024年研发投入4.94亿元,累计拿到了2749件授权专利,其中发明专利540件,还有10多件PCT国际专利,参与制定了20多项国家和行业标准。
2026年有一个里程碑事件,我必须重点说:4月份,彩虹股份在美国337专利调查中胜诉了。康宁起诉彩虹侵犯它的玻璃配方专利,最后法院判彩虹赢,专利不侵权。
很多人可能没意识到这个胜诉的分量。337调查是美国最严厉的贸易保护手段之一,很多中国企业遇到这种事,要么赔钱和解,要么被迫退出美国市场。彩虹这次能赢,核心就是因为它的616料方是完全自主研发的,和康宁的专利有本质区别。这不仅是彩虹一家的胜利,更是中国玻璃基板行业第一次在海外知识产权诉讼中站稳脚跟,直接扫清了产品出海的法律障碍,以后可以光明正大去抢全球市场的份额了。
现在的彩虹,已经不满足于显示基板这个基本盘了,正在向半导体封装玻璃赛道延伸。目前它的半导体级玻璃原片已经送样给客户验证,依托显示基板积累的窑炉技术、料方技术和成型工艺,做半导体玻璃是顺理成章的技术延伸,不用从零起步,进度和成本都比新进入者有优势得多。
我的判断:彩虹股份给我的感觉,就是一个典型的“实力派优等生”。它不怎么蹭热点,也很少讲宏大故事,就是踏踏实实做产品,把显示基板这个基本盘做透、做稳,再慢慢向高端延伸。这种企业的好处就是安全边际高,就算新赛道进展慢一点,主业的产能和利润也能撑住,抗风险能力很强,是国内玻璃基板行业当之无愧的压舱石。
第二家:京东方——跨界破局的半导体玻璃先锋,光电融合的先行者
很多人一提到京东方,第一反应就是“做电视面板的”,觉得没什么技术含量。但我要告诉你,在半导体封装玻璃基板这个全新的赛道,京东方布局得比绝大多数专业玻璃厂都早,投入也更大,是目前国内进展最快的企业之一。
很多人可能会疑惑:一个面板厂,怎么跑去做玻璃基板了?其实这一点都不跨界。京东方做了这么多年面板,天天和玻璃基板打交道,太清楚这个材料的痛点和需求了。而且先进封装、光电融合是未来的大趋势,向上游核心材料延伸,本来就是龙头企业的必经之路。
京东方的布局节奏非常清晰,一步一个脚印:2020年就启动了玻璃基封装载板的预研;2022年投了3.9亿元,建了晶圆级玻璃/硅兼容实验平台;2024年又砸了9.93亿元,建设板级玻璃基封装载板试验线;到2026年上半年,这条试验线已经实现全自动化通线,设计产能是每月1000片。
技术突破也很扎实:京东方已经打通了TGV高深宽比开孔、深孔填铜、增层布线全流程工艺,成功开发出20层的大尺寸高层数玻璃基载板样品,还通过了六项可靠性测试。现在样品已经送样给客户,进入芯片绑定和服务器系统验证阶段,按照规划,最快2027年一季度就能达到量产决策条件。
更值得关注的是,2026年5月,京东方和康宁签署了三年合作备忘录,联合攻关玻璃基技术。康宁是全球玻璃基板的绝对龙头,能和康宁平等合作、联合研发,不是随便哪个企业都有这个资格的,这本身就说明京东方的技术已经达到了相当的水平,得到了行业老大的认可。
而且京东方的野心不止于半导体封装玻璃。它还在布局玻璃基钙钛矿器件、短距离光互连,把玻璃基板的应用场景,从显示、半导体,延伸到了光伏、光通信领域,走的是“光电融合”的路线,想象空间比单纯做玻璃材料的企业大得多。
京东方最大的优势,其实不是有钱,而是懂终端、懂需求。它自己就是全球最大的面板厂商,知道下游产线的工艺痛点,知道客户需要什么样的产品,做出来的东西能直接对接需求,不用反复试错走弯路。再加上它的资金实力、供应链资源和人才储备,都是中小玻璃厂比不了的,能扛住长期的研发投入和良率爬坡。
我的判断:如果说彩虹是存量市场的王者,那京东方就是增量市场的先锋。它瞄准的半导体封装玻璃基板,是整个玻璃基板行业增速最快、价值量最高的细分赛道,现在全球都还在起步阶段,大家基本站在同一起跑线上。京东方有技术、有资金、有下游协同,是国内最有可能在这个高端新赛道跑出来的企业。当然,对应的风险也更大,毕竟还没到大规模量产阶段,技术和市场都还有变数。
四、冷静点,这个赛道不是躺赢,风险也不小
讲了这么多机遇,我必须再泼盆冷水。玻璃基板这个赛道,不是闭眼就能躺赢的,尤其是从0到1的硬科技赛道,机遇有多大,风险就有多大。我把核心风险点也给大家列出来,理性看待,别盲目跟风。
第一,技术量产和良率爬坡的风险
尤其是半导体TGV玻璃基板,现在全球都还处于商业化初期,国内企业更是刚走到试验线和小批量送样阶段。半导体玻璃的精度要求比显示玻璃高得多,对开孔、填铜、布线的工艺要求更严苛,良率爬坡的难度只会更大。
显示基板的良率从50%爬到92%,花了五六年时间。半导体玻璃能不能快速爬良率,直接决定了成本能不能降下来,能不能大规模商业化推广。这个过程中,任何一个工艺环节出问题,都可能导致进度不及预期。
第二,海外巨头的竞争压力
别以为只有国内企业在布局,康宁、旭硝子、三星这些海外巨头,比我们起步早几十年,技术积累和专利储备都厚得多,现在也在加速扩产和技术迭代。
比如康宁已经在给英伟达批量供货HBM封装玻璃基板,台积电、英特尔的玻璃封装方案也在快速推进。人家一边做产品,一边用专利壁垒围堵,国内企业能不能跟上技术迭代的节奏,能不能突破专利封锁,都是未知数。
第三,需求不及预期的风险
现在大家对玻璃基板的高增长预期,都是建立在AI算力持续爆发、先进封装快速渗透的基础上的。如果后续AI需求放缓,或者先进封装的技术路线发生变化,比如出现了更优的替代方案,那玻璃基板的需求就会大打折扣,行业的爆发节奏也会推迟。
第四,传统赛道的产能过剩风险
中低端显示基板领域,现在已经有产能过剩的苗头了。国内很多企业都在扩产,大家都想抢国产替代的份额,很容易陷入价格战,压缩行业利润空间。就算是彩虹这样的龙头,也会受到行业价格波动的影响。
我从来不会说哪个赛道是稳赚不赔的。尤其是这种从0到1的硬科技赛道,技术迭代快,不确定性强,机遇和风险永远是并存的。你看到了十倍的成长空间,就要接受可能不及预期的风险。
五、最后说说我的心里话:为什么只看好这两家
做了20年投资研究,我见过太多赛道从火热到一地鸡毛,也见过太多企业从“黑马”变成“炮灰”。玻璃基板这个赛道,我跟踪了快十年,最深的感受就是:这是一个“赢家通吃”的行业,最后市场一定会集中到少数几家头部企业手里。
为什么我只说彩虹股份和京东方这两家?核心是三个原因:
第一,它们都有真正的核心技术,不是蹭概念。彩虹的溢流法工艺和616料方,京东方的TGV全流程工艺,都是经过验证的,有实实在在的产品、产能和客户,不是停留在PPT上的技术。
第二,它们都有稳定的基本盘,能扛得住风险。彩虹有显示基板的产能和现金流,京东方有面板业务的支撑,都有持续造血的能力,不用靠讲故事融资续命,能扛住长期的研发投入和行业波动。
第三,它们的新赛道布局都有清晰的逻辑,不是盲目跨界。彩虹是从显示玻璃向半导体玻璃延伸,技术同源,工艺互通;京东方是从面板向下游封装材料延伸,需求协同,客户互通。都是基于自身优势的延伸,成功率比从零开始的企业高得多。
现在市场上玻璃基板概念股有很多,有的只有实验室样品,没有量产能力;有的只是做配套材料,不是核心基板;还有的纯粹是蹭热点,连生产线都没有。真正能和海外巨头掰手腕,能在未来全球市场分一杯羹的,目前看就这两家最有希望。
当然,我今天讲的所有内容,都是行业和企业的基本面分析,不构成任何投资建议。硬科技赛道波动大,技术迭代快,大家一定要理性看待,别盲目跟风炒作。
好了,关于玻璃基板这个从0到1的新赛道,今天就聊到这儿。可能很多人之前没关注过这个领域,觉得一片玻璃而已,能有多大技术含量。但我做了20年科技制造研究,最深的感悟就是:越是底层的基础材料,越能决定一个国家的制造业上限。
我们之前在很多领域被卡脖子,卡的不是最终产品,就是这些不起眼的材料、设备、零部件。玻璃基板的突破,不仅仅是一个行业的胜利,更是整个高端制造产业链的底气。
最后问大家两个问题:你觉得玻璃基板接下来两年能实现大规模国产替代吗?更看好彩虹股份的稳扎稳打,还是京东方的激进突围?评论区留下你的看法,我们一起交流。
觉得这篇文章对你有帮助的,麻烦点个赞,点个关注。我会持续跟踪玻璃基板赛道的最新进展,有产能落地、技术突破的消息,第一时间给大家深度解读。
盈辉优配提示:文章来自网络,不代表本站观点。